اظهارنامه مالیات بر ارزش افزوده | راهنمای ارسال بازخورد
راهنمای کامل ثبت فرم ارسال بازخورد اظهارنامه مالیات بر ارزش افزوده دوره تابستان 1403 در سامانه مودیان؛ ضوابط محاسبه صورتحسابهای الکترونیکی، اسناد گمرکی و مهلتهای قانونی تایید اطلاعات.
اظهارنامه مالیات بر ارزش افزوده | راهنمای ارسال بازخورد
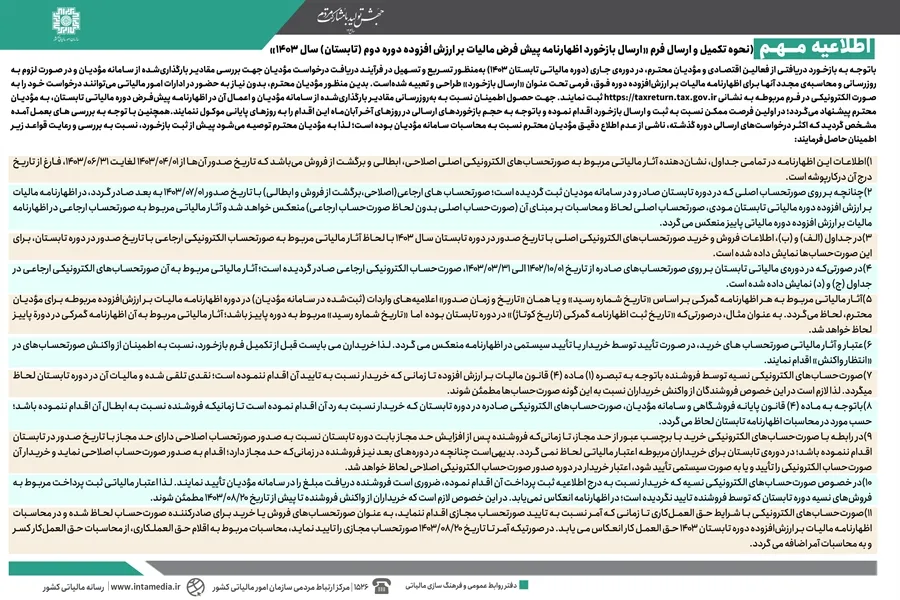
اظهارنامه مالیات بر ارزش افزوده دوره تابستان 1403 از طریق فرم الکترونیکی ارسال بازخورد در سامانه اختصاصی قابلیتی برای بررسی مجدد محاسبات سامانه مودیان فراهم آورده است. مودیان میتوانند بدون مراجعه حضوری، درخواست بهروزرسانی اطلاعات بارگذاریشده را تا قبل از روزهای پایانی آبانماه در نشانی اینترنتی مربوطه ثبت نمایند.
نکات کلیدی در یک نگاه:
- ثبت غیرحضوری درخواست بازخورد در سامانه مربوطه.
- ملاک محاسبه، تاریخ صدور صورتحسابهای الکترونیکی است.
- ضرورت تعیین تکلیف صورتحسابهای نسیه و در انتظار واکنش.
- اهمیت تایید صورتحسابهای حقالعملکاری تا 20 آبان 1403.
اهداف فرم ارسال بازخورد اظهارنامه مالیات بر ارزش افزوده
سازمان امور مالیاتی جهت تسهیل امور، فرم ارسال بازخورد را برای اظهارنامه مالیات بر ارزش افزوده دوره دوم سال 1403 تعبیه کرده است. این سامانه به مودیان اجازه میدهد مقادیر بارگذاریشده از سامانه مودیان را بازبینی کنند.
هدف اصلی این فرآیند، بهروزرسانی و محاسبات مجدد مقادیر در صورت نیاز است. مودیان محترم میتوانند درخواستهای بررسی خود را بهصورت کاملاً الکترونیکی و بدون مراجعه حضوری ثبت نمایند.
توصیه میشود مودیان ثبت درخواست را به روزهای پایانی آبانماه موکول نکنند. عدم آگاهی دقیق از نحوه محاسبات سامانه مودیان علت عمده درخواستهای قبلی بوده است.
| عنوان اقدام | روش انجام | مهلت و بازه زمانی |
|---|---|---|
| ثبت بازخورد الکترونیکی | مراجعه به سامانه taxreturn.tax.gov.ir | قبل از روزهای پایانی آبانماه |
| تایید ثبت پرداخت نسیه | تایید دریافتی توسط فروشنده | تا تاریخ 1403/08/20 |
| تایید صورتحساب حقالعملکاری | تایید صورتحساب مجازی توسط آمر | تا تاریخ 1403/08/20 |
قواعد محاسباتی صورتحسابهای الکترونیکی و گمرکی
اطلاعات جداول اظهارنامه پیشفرض نشاندهنده آثار مالیاتی صورتحسابهای الکترونیکی اصلی، اصلاحی، ابطالی و برگشت از فروش است. شرط اصلی، داشتن تاریخ صدور از 01/04/1403 لغایت 31/06/1403 میباشد.
تاریخ درج صورتحساب در کارپوشه تاثیری در این فرمول ندارد. صورتحسابهای ارجاعی با تاریخ صدور مهرماه به بعد، در محاسبه دوره تابستان منظور نمیشوند.
در این وضعیت، صورتحساب اصلی بدون لحاظ سند ارجاعی محاسبه شده و اثر سند ارجاعی به دوره پاییز منتقل میگردد.
بررسی جداول و اظهارنامههای گمرکی
در جداول (الف) و (ب)، اطلاعات فروش و خرید صورتحسابهای اصلی تابستان با لحاظ اسناد ارجاعی همان دوره نمایش داده میشود. اسناد ارجاعی مربوط به صورتحسابهای قبلی در جداول (ج) و (د) منعکس میشوند.
آثار مالیاتی اظهارنامه گمرکی بر اساس تاریخ شماره رسید محاسبه میشود. این تاریخ همان زمان صدور اعلامیه واردات در سامانه است.
اگر تاریخ کوتاهژ گمرک در تابستان باشد اما تاریخ رسید در پاییز ثبت گردد، اثر مالیاتی آن در دوره پاییز لحاظ خواهد شد. محاسبه اعتبار و آثار مالیاتی اظهارنامه مالیات بر ارزش افزوده کاملاً تابع این قواعد زمانبندی است.
- ثبت اسناد ارجاعی دوره قبل در جداول (ج) و (د).
- ملاک عمل بودن تاریخ شماره رسید اعلامیه واردات.
- انتقال آثار مالیاتی رسیدهای پاییزی به دوره پاییز.
تکالیف خریداران و فروشندگان در سامانه مودیان
اعتبار مالیاتی خریدهای انجامشده، تنها در صورت تایید خریدار یا تایید سیستمی در اظهارنامه منعکس میشود. خریداران باید قبل از ثبت فرم، وضعیت صورتحسابهای در انتظار واکنش را مشخص کنند.
بر اساس تبصره (1) ماده (4) قانون مالیات بر ارزش افزوده، صورتحسابهای نسیه تا زمان تایید خریدار، نقدی محاسبه میشوند. بنابراین مالیات این اسناد در دوره تابستان لحاظ میگردد.
همچنین طبق ماده (4) قانون پایانههای فروشگاهی و سامانه مودیان، صورتحسابهای ردشده توسط خریدار تا زمان ابطال توسط فروشنده در محاسبات دوره منظور میشوند.
حد مجاز و وضعیت پرداختیها
صورتحسابهای خرید با برچسب عبور از حد مجاز، اعتبار مالیاتی در دوره تابستان برای خریدار ایجاد نمیکنند. این عدم ایجاد اعتبار تا زمان صدور صورتحساب اصلاحی دارای حد مجاز ادامه دارد.
در صورت صدور سند اصلاحی در دورههای بعد، اعتبار مالیاتی در دوره صدور سند جدید محاسبه خواهد شد. در فروشهای نسیه، ثبت پرداخت خریدار نیازمند تایید فروشنده است.
در صورت عدم تایید توسط فروشنده، اعتبار مالیاتی ثبت پرداخت منعکس نخواهد شد. خریداران باید حتماً تا تاریخ 1403/08/20 از واکنش فروشنده مطمئن گردند.
نکته مهم: صورتحسابهای حقالعملکاری تا زمان تایید سند مجازی توسط آمر، در محاسبات حقالعملکار منظور میشوند. اگر آمر تا تاریخ 1403/08/20 صورتحساب مجازی را تایید کند، مقادیر از محاسبات حقالعملکار کسر و به حساب آمر اضافه میشود.
مثال کاربردی: اگر یک اظهارنامه گمرکی دارای تاریخ کوتاژ در تابستان 1403 باشد اما تاریخ شماره رسید آن در پاییز ثبت شده باشد، اثر مالیاتی آن در اظهارنامه تابستان محاسبه نشده و مستقیماً به دوره پاییز منتقل میگردد.
پرسشهای متداول
ثبت فرم بازخورد اظهارنامه مالیات بر ارزش افزوده در چه سامانهای انجام میشود؟
مودیان محترم برای ثبت درخواستهای الکترونیکی خود باید به آدرس اینترنتی taxreturn.tax.gov.ir مراجعه نمایند.
ملاک محاسبه آثار مالیاتی اسناد وارداتی گمرک چیست؟
آثار مالیاتی اظهارنامه گمرکی بر اساس تاریخ شماره رسید یا همان تاریخ صدور اعلامیه واردات در سامانه محاسبه میشود.
مهلت تایید صورتحسابهای حقالعملکاری توسط آمر تا چه تاریخی است؟
آمر جهت انتقال محاسبات از حقالعملکار به حساب خود باید تا تاریخ 1403/08/20 صورتحساب مجازی را تایید کند.
جمعبندی و نتیجهگیری
فرآیند ثبت بازخورد جهت اصلاح و بهروزرسانی اطلاعات بارگذاریشده در اظهارنامه دوره تابستان 1403 بهصورت کاملاً الکترونیکی طراحی شده است. رعایت قوانین مربوط به تاریخ صدور صورتحسابها، تعیین تکلیف خریدهای نسیه، تایید اسناد حقالعملکاری و توجه به حد مجاز فروشندگان، نقش اساسی در دقت محاسبات نهایی دارد.
جهت کسب اطلاعات بیشتر و اقدام به موقع، توصیه میشود منبع رسمی دستورالعمل را مطالعه نموده و ثبت درخواست خود را به روزهای پایانی مهلت موکول نکنید. شایان ذکر است این محتوا صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.